
Caixinha do Nubank Vale a Pena? Veja o Que Ninguém Te Conta
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- O Que É a Caixinha do Nubank (E Por Que o Nome Faz Todo o Sentido)
- Como Funciona o Rendimento da Caixinha do Nubank na Prática
- Caixinha do Nubank: IOF e Imposto de Renda — O Que Você Precisa Saber
- Rating Bancário: Por Que Seu Limite no Nubank Não Aumenta (Mesmo Com o Nome Limpo)
- Como Investir na Caixinha do Nubank Pode Aumentar Seu Limite de Crédito
- Caixinha do Nubank Vale a Pena? Pontos Positivos e Negativos
Você usa o Nubank todo dia, paga as contas pelo app, acompanha o extrato em tempo real — mas nunca chegou a colocar dinheiro na caixinha do Nubank. Talvez por não entender exatamente como ela funciona. Talvez por achar que investimento é coisa complicada demais. Você não está sozinho nisso.
Este artigo foi feito para acabar com essa dúvida de uma vez. Vamos explicar do zero: o que é a Caixinha, quanto ela rende, quais impostos incidem — e, principalmente, um ponto que quase ninguém menciona quando fala sobre esse produto.
Existe uma nota que o banco te dá sem você saber. Ela influencia diretamente se o seu limite sobe ou não, se o seu crédito é aprovado ou negado. E investir na Caixinha pode mudar essa nota.
Se você nunca investiu nada na vida ou se já usa o Nubank há anos e não consegue aumentar o limite do cartão, continue lendo. Esse conteúdo foi feito para os dois perfis.
O Que É a Caixinha do Nubank (E Por Que o Nome Faz Todo o Sentido)
A Caixinha do Nubank funciona exatamente como o nome sugere: você cria uma “caixinha” com um objetivo — reserva de emergência, viagem, compra planejada — e vai depositando dinheiro ali. Só que, diferente de guardar dinheiro embaixo do colchão, esse dinheiro rende enquanto fica parado.
O nome foi escolhido de propósito. O Nubank transformou um produto financeiro em algo que parece simples, cotidiano, quase lúdico. Mas por baixo desse visual amigável, existe um investimento de verdade.
RDB — O Que Significa e Por Que Você Não Precisa Ter Medo
O dinheiro que você coloca na Caixinha é aplicado em um RDB — Recibo de Depósito Bancário. Em termos simples: você empresta dinheiro para o Nubank, e o banco te paga juros por isso. É um título de renda fixa.
A sigla pode assustar quem nunca ouviu falar, mas a lógica é simples. O RDB é diferente do CDB em um ponto técnico: ele não pode ser negociado no mercado secundário antes do vencimento. Na prática, para você, isso não muda quase nada — porque a Caixinha do Nubank oferece liquidez diária, ou seja, você pode resgatar o dinheiro a qualquer momento.
E tem mais: o RDB da Caixinha tem cobertura do FGC (Fundo Garantidor de Créditos) até R$ 250.000 por CPF por instituição. Isso significa que, mesmo que o Nubank quebrasse — o que é improvável —, o seu dinheiro estaria protegido até esse limite. É a mesma segurança que qualquer banco tradicional oferece.
CDI — A Taxa Que Determina Quanto Você Vai Ganhar
Quando o Nubank diz que a Caixinha rende “100% do CDI”, o que isso significa na prática?
O CDI é a taxa de referência do mercado financeiro brasileiro. Para o investidor comum, ele se comporta de forma muito similar à Selic — a taxa básica de juros do Brasil. Quando a Caixinha rende 100% do CDI, ela acompanha exatamente essa taxa de referência.
Exemplo concreto: se o CDI está em 10,5% ao ano, a Caixinha rende aproximadamente 10,5% ao ano sobre o valor aplicado — antes dos impostos. É assim que a renda fixa funciona: você sabe de onde vem o seu ganho e o cálculo é direto.
Como Funciona o Rendimento da Caixinha do Nubank na Prática
A Caixinha não tem uma rentabilidade única e fixa para todo mundo. O quanto você ganha depende do tipo de meta que você cria e do prazo que você define. E aqui começa a parte interessante.
Quanto Mais Tempo, Mais Você Ganha
Metas de curto prazo, como uma reserva de emergência sem data definida, rendem em torno de 100% do CDI. Metas de longo prazo — com prazo acima de 720 dias — chegam a 102% do CDI.
A lógica é simples do ponto de vista do banco: quanto mais tempo o seu dinheiro fica depositado, mais o Nubank consegue trabalhar com esse recurso. Em troca, ele reparte parte desse ganho com você. Não é generosidade — é um modelo de negócio. Mas o beneficiado é você.
Simulação Real — Reserva de Emergência vs. Meta de Longo Prazo
Vamos usar R$ 1.000 aplicados para tornar isso concreto, considerando um CDI hipotético de 10,5% ao ano.
Cenário 1 — Reserva de Emergência (sem prazo fixo, 100% do CDI):
Você ganha aproximadamente R$ 105 brutos por ano — ou cerca de R$ 8,75 por mês. Parece pouco? A poupança renderia menos do que isso, e com menos liquidez.
Cenário 2 — Meta de Longo Prazo (acima de 720 dias, 102% do CDI):
Os mesmos R$ 1.000 rendem aproximadamente R$ 107 brutos por ano. A diferença numérica parece pequena agora, mas ao longo do tempo — e com a alíquota de IR mais baixa no longo prazo — o valor líquido no bolso é proporcionalmente maior.
A Caixinha não é para enriquecer rápido. Ela é para guardar dinheiro de forma organizada, com rendimento bruto superior à poupança, de maneira simples e acessível. O rendimento líquido dependerá dos impostos — e é sobre isso que a próxima seção trata.
Caixinha do Nubank: IOF e Imposto de Renda — O Que Você Precisa Saber
Muita gente evita investir por medo de “perder dinheiro para o imposto”. Esse medo tem uma base real, mas quando você entende como os impostos funcionam na renda fixa, percebe que eles podem ser administrados com inteligência.
IOF — O Imposto de Quem Não Tem Paciência
O IOF — Imposto sobre Operações Financeiras — incide sobre o rendimento quando você resgata o dinheiro antes de 30 dias. A alíquota regressiva começa em 96% no primeiro dia e cai progressivamente até chegar a 0% no 30º dia.
Isso significa que se você aplicar hoje e resgatar amanhã, quase todo o rendimento vai direto para o imposto. O IOF não incide sobre o valor que você aplicou — apenas sobre o lucro. Mas no curto prazo, esse imposto anula praticamente qualquer ganho.
A regra prática é simples: nunca faça um resgate antecipado antes de 30 dias, a menos que seja uma emergência real. Passado esse prazo, o IOF some completamente.
Imposto de Renda — A Tabela Que Premia o Investidor Paciente
O IR na renda fixa segue uma tabela regressiva baseada no tempo de aplicação. Quanto mais tempo você deixa o dinheiro investido, menor a alíquota:
- Até 180 dias → 22,5%
- De 181 a 360 dias → 20%
- De 361 a 720 dias → 17,5%
- Acima de 720 dias → 15%
O imposto incide apenas sobre o lucro — nunca sobre o valor principal que você aplicou. Exemplo direto: se você ganhou R$ 100 de rendimento e resgatou antes de 180 dias, paga R$ 22,50 de IR. Se esperou mais de 720 dias, paga apenas R$ 15,00.
Isso é o que chamamos de “o plano perfeito do longo prazo”: quanto mais tempo você espera, menos imposto paga — e ainda recebe um percentual maior do CDI. Os dois benefícios caminham juntos.
Vale mencionar um detalhe importante: a Caixinha não tem come-cotas — aquela cobrança semestral automática de IR que existe em fundos de investimento. Você só paga o imposto quando resgata. Isso é uma vantagem real em comparação com outros produtos do mercado.
Rating Bancário: Por Que Seu Limite no Nubank Não Aumenta (Mesmo Com o Nome Limpo)
Chegamos ao ponto que justifica o título deste artigo. Esse é o conteúdo que a maioria dos textos sobre a Caixinha simplesmente ignora — e que faz toda a diferença para quem quer mais crédito no Nubank.
Você É um Aplicador ou um Tomador?
Os bancos classificam cada cliente em dois perfis fundamentais:
Perfil aplicador: o cliente que deposita, investe, mantém dinheiro no banco. Para a instituição, esse cliente é lucrativo — o banco usa esse dinheiro para operar.
Perfil tomador: o cliente que usa crédito, pede empréstimo, utiliza o limite do cartão. Esse cliente gera risco de crédito para o banco — ele usa o dinheiro da instituição sem depositar nada em contrapartida.
A maioria das pessoas que usa o Nubank está no perfil tomador: usa o cartão de crédito, parcelou alguma coisa, mas nunca colocou um centavo investido no banco. Do ponto de vista da instituição, o banco enxerga você como alguém que só tira, nunca coloca. E isso tem consequências diretas no crédito disponível para você.
Como o Rating Bancário Funciona — da Letra A até a F
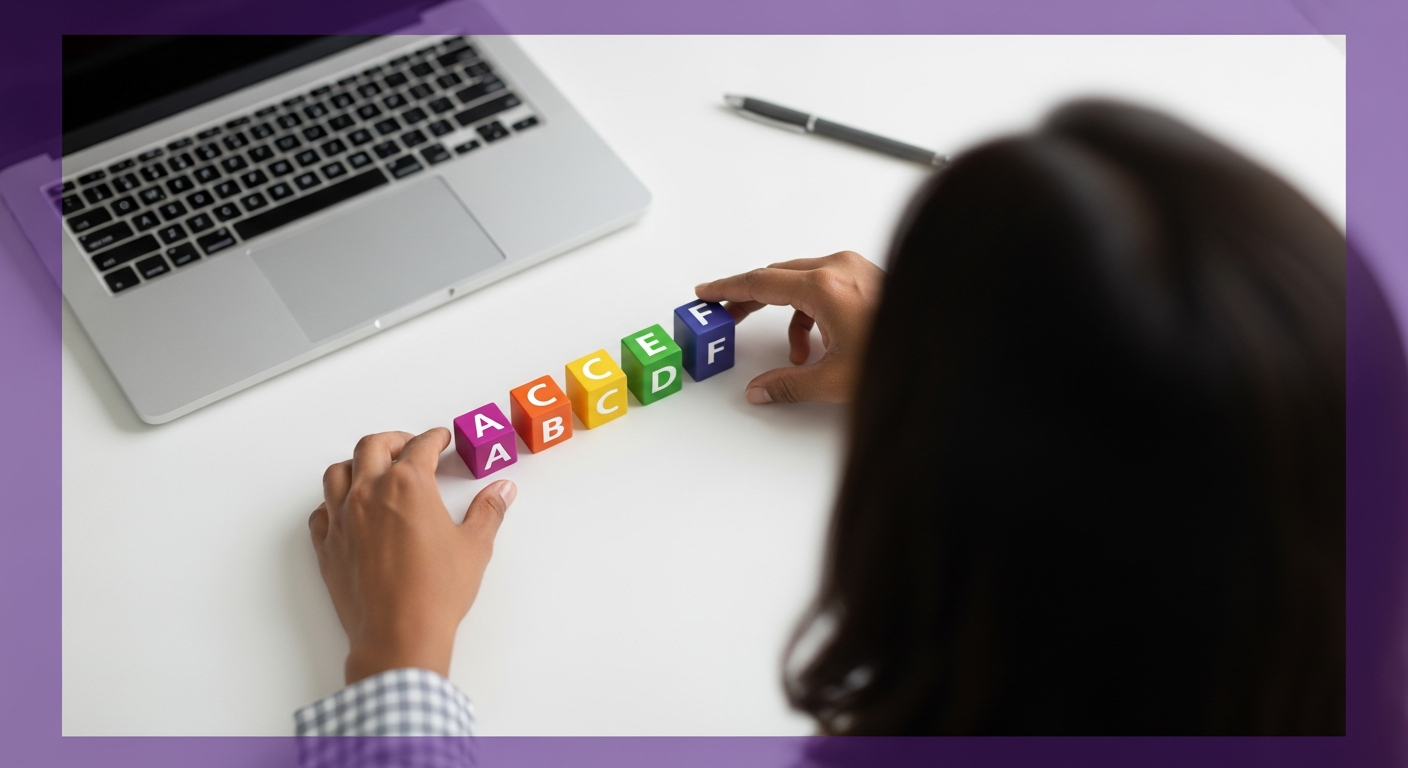
Rating é a nota interna que o banco atribui a cada cliente. Ela vai de A (melhor avaliação) até F (pior avaliação) e considera uma série de fatores:
- Histórico de pagamentos
- Renda declarada
- Tempo de relacionamento com o banco
- Presença de investimentos
- Inadimplências e outros dados comportamentais
O ponto de corte crítico está entre C e D. Clientes com rating bancário C ou melhor têm crédito aprovado com mais facilidade e limites revisados positivamente com mais frequência. Clientes com rating D ou abaixo têm pedidos negados — mesmo sem nenhuma dívida, mesmo com o CPF completamente limpo.
Isso responde uma dúvida muito comum: por que o limite no Nubank não aumenta mesmo sem dívidas? A resposta está no histórico de relacionamento do cliente com o banco. Você pode estar com rating D ou abaixo e nem saber disso.
Por Que Seu Limite Não Sobe (Mesmo Com o Nome Limpo)
Existe um mito muito difundido: “se meu nome está limpo, o banco tem obrigação de me dar crédito”. Isso não é verdade.
O score interno do banco é um sistema mais sofisticado do que a simples checagem de negativação. Um cliente pode ter o CPF sem nenhuma restrição, pagar todas as faturas em dia e ainda assim ter um rating baixo — simplesmente por não ter nenhum investimento, nenhum produto financeiro além do cartão básico.
O banco não precisa de um gerente humano para tomar essa decisão. O sistema é automatizado, baseado em algoritmos que analisam o comportamento financeiro do cliente continuamente. Essa análise roda em segundo plano, sem você saber, e determina o que você pode ou não acessar dentro do banco.
Como Investir na Caixinha do Nubank Pode Aumentar Seu Limite de Crédito
Agora que você entende o sistema, vamos falar sobre o que fazer com esse conhecimento.
Por Que Investir na Caixinha Muda Sua Nota no Banco
Quando você cria uma Caixinha e mantém dinheiro investido regularmente, você começa a transitar do perfil tomador para o perfil de investidor. Esse movimento impacta diretamente o rating interno do Nubank.
O mais importante aqui: não é necessário investir grandes valores. O relacionamento bancário que se forma pelo comportamento de investir regularmente pesa mais do que o montante aplicado. Começar com R$ 50 ou R$ 100 já sinaliza uma mudança de perfil para o sistema.
O efeito não acontece da noite para o dia. O algoritmo leva semanas ou meses para atualizar a avaliação. Consistência é mais importante do que valor. Outros produtos financeiros dentro da plataforma Nubank ampliam esse efeito: quanto mais relacionamento financeiro ativo você tiver dentro do banco, melhor tende a ser o seu rating.
Um ponto de honestidade que precisa estar aqui: investir na Caixinha não é garantia automática de aumento de limite. É uma das variáveis do sistema — uma das mais acessíveis e práticas, mas não a única. O sistema considera múltiplos fatores ao mesmo tempo.
Leia também
- Como Aumentar Limite do Cartão Nubank: Saia de R$ 50 para R$ 5.000
- Rating Bancário: Por Que Seu Crédito É Negado Mesmo Com Nome Limpo
- Saiba por que seu limite no Nubank não sobe! O segredo que o Score não revela
Caixinha do Nubank Vale a Pena? Pontos Positivos e Negativos
Você acompanhou todo o funcionamento do produto. Agora vem o veredicto direto.
O Que o Nubank Acertou na Caixinha
A interface simples elimina a principal barreira de entrada para quem nunca investiu: o medo de não entender. Você cria uma meta, define um valor e começa — sem precisar saber nada de mercado financeiro.
- ✅ Liquidez diária — resgate quando precisar, sem data de vencimento bloqueada
- ✅ Cobertura do FGC até R$ 250.000 — a mesma segurança de qualquer banco tradicional
- ✅ Rentabilidade superior à poupança em qualquer cenário de taxa de juros
- ✅ Sem come-cotas — você só paga IR no momento do resgate
- ✅ Formato de metas — une investimento com educação financeira de forma prática
O Que Você Precisa Ficar de Olho
A rentabilidade não é excepcional. 100% a 102% do CDI é o padrão do mercado — e existem opções com percentuais mais altos disponíveis no mercado, com a mesma cobertura do FGC.
- ⚠️ O imposto de renda reduz o rendimento líquido — quem resgata em poucos meses pode se surpreender com o valor final
- ⚠️ Não substitui uma carteira diversificada para quem quer construir patrimônio além da reserva de emergência
- ⚠️ Existem outras opções de renda fixa com liquidez diária que pagam percentuais superiores em outras plataformas
A caixinha do Nubank é uma boa porta de entrada para o mundo dos investimentos — especialmente para quem nunca aplicou nenhum centavo na vida. Ela não vai fazer você rico. Mas vai colocar o seu dinheiro trabalhando enquanto você aprende como o sistema financeiro funciona na prática.
O diferencial estratégico vai além do rendimento: investir na Caixinha é uma forma concreta de mudar o perfil que o banco enxerga em você. Isso tem impacto real no crédito disponível, no limite do cartão e na facilidade de aprovação de produtos futuros.
O segredo não estava escondido em nenhum produto milagroso. Estava no entendimento de como o sistema bancário realmente funciona — e agora você tem esse entendimento.



